Lừa đảo qua mạng ngày càng xuất hiện dưới nhiều hình thức tinh vi như giả danh cơ quan chức năng, gửi đường link lạ, thông báo trúng thưởng hoặc yêu cầu chuyển tiền khẩn cấp. Chỉ một phút mất cảnh giác, người dùng có thể để lộ thông tin cá nhân, mã OTP và mất tiền trong tài khoản. Vì vậy, tìm hiểu cách chống lừa đảo qua mạng là điều cần thiết để chủ động bảo vệ bản thân và gia đình. Bài viết dưới đây sẽ giúp bạn nhận biết những thủ đoạn phổ biến, kiểm tra thông tin đáng ngờ và xử lý đúng cách khi phát hiện dấu hiệu bất thường.

1. Vì sao chỉ một cuộc gọi cũng có thể khiến bạn mất tiền?
Kẻ lừa đảo thường không chiếm đoạt tiền ngay khi bắt đầu cuộc gọi mà từng bước khai thác tâm lý lo lắng, tò mò hoặc ham lợi của người nghe. Một số đối tượng còn nắm được họ tên, địa chỉ hoặc thông tin giao dịch cơ bản để tạo cảm giác đáng tin cậy.
Sau khi khiến nạn nhân mất bình tĩnh, chúng sẽ yêu cầu cung cấp thông tin bảo mật, truy cập đường link, cài ứng dụng hoặc chuyển tiền. Nếu làm theo, người dùng có thể để lộ tài khoản ngân hàng, mã xác thực và quyền kiểm soát thiết bị. Vì vậy, dù người gọi biết một số thông tin cá nhân, bạn cũng không nên vội tin tưởng.
2. Những dấu hiệu thường gặp trong một cuộc gọi lừa đảo
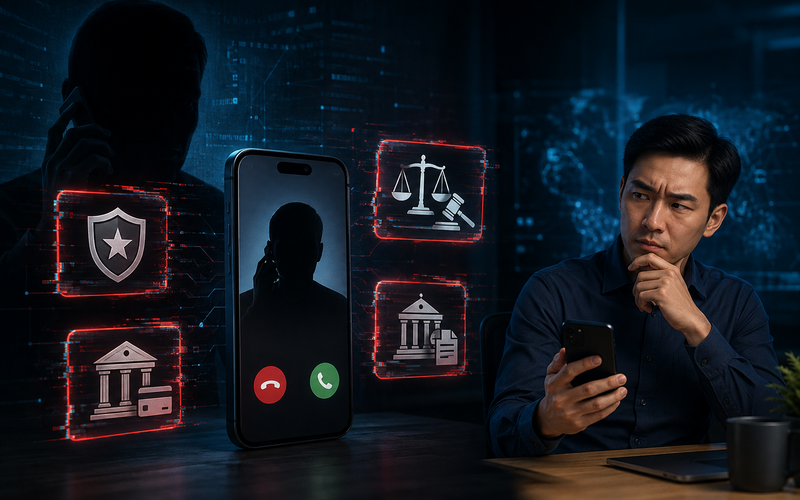
Những cuộc gọi lừa đảo thường được dàn dựng khá chuyên nghiệp nhằm tạo lòng tin và khiến người nghe mất bình tĩnh. Tuy nhiên, bạn vẫn có thể nhận ra điểm bất thường qua cách đối tượng giới thiệu danh tính và đưa ra yêu cầu. Sau đây là những dấu hiệu thường gặp giúp người dùng sớm nhận biết nguy cơ lừa đảo.
2.1. Tự xưng là công an, tòa án, ngân hàng hoặc cơ quan chức năng
Đối tượng có thể thông báo bạn liên quan đến một vụ án, khoản nợ, giao dịch bất thường hoặc hồ sơ cần xử lý. Mục đích là tạo cảm giác nghiêm trọng để người nghe nhanh chóng làm theo hướng dẫn.

Cơ quan chức năng và ngân hàng không yêu cầu người dân chuyển tiền để “chứng minh vô tội”, “kiểm tra tài khoản” hay cung cấp mã OTP qua điện thoại. Khi nghi ngờ, hãy kết thúc cuộc gọi và tự liên hệ đơn vị liên quan qua số điện thoại chính thức. Cổng Thông tin điện tử Chính phủ cũng đã cảnh báo về thủ đoạn giả danh cơ quan pháp luật để yêu cầu chuyển tiền và lấy thông tin tài khoản.
2.2. Liên tục tạo áp lực và yêu cầu phải xử lý ngay
Kẻ lừa đảo thường cố tình đưa ra những thông báo mang tính khẩn cấp như tài khoản gặp sự cố, giao dịch cần xử lý gấp hoặc yêu cầu giữ kín cuộc trao đổi. Cách tạo sức ép này nhằm khiến người nghe lo lắng, vội vàng làm theo hướng dẫn mà chưa kịp xác minh thông tin.
Nếu gặp tình huống này, bạn nên dừng cuộc gọi, trao đổi với người thân và xác minh qua kênh chính thức. Một yêu cầu hợp lệ sẽ không buộc bạn phải quyết định ngay trong trạng thái hoảng loạn.
2.3. Yêu cầu cung cấp mật khẩu, mã OTP hoặc thông tin tài khoản
Mật khẩu đăng nhập, mã OTP, mã PIN và thông tin thẻ đều là dữ liệu cần được bảo mật. Người dùng không nên đọc hoặc gửi những thông tin này cho bất cứ ai, kể cả người tự xưng là nhân viên ngân hàng.

Mã OTP thường được dùng để xác nhận giao dịch hoặc thay đổi thông tin tài khoản. Nếu cung cấp mã này cho người khác, bạn có thể vô tình cho phép họ thực hiện thao tác trên tài khoản của mình.
2.4. Yêu cầu chuyển tiền để “xác minh” hoặc “giải quyết vụ việc”
Một thủ đoạn phổ biến là yêu cầu nạn nhân chuyển tiền vào tài khoản “tạm giữ”, đóng phí xử lý hồ sơ, nhận quà hoặc mở khóa tài khoản. Sau khi nhận được tiền, đối tượng có thể tiếp tục đưa ra lý do mới để yêu cầu chuyển thêm.
Không nên thực hiện bất kỳ giao dịch nào chỉ dựa trên hướng dẫn qua điện thoại. Hãy kiểm tra tên người nhận, mục đích thanh toán và liên hệ trực tiếp với tổ chức được nhắc đến trước khi chuyển tiền.
2.5. Hướng dẫn cài ứng dụng hoặc bấm vào đường link không rõ nguồn gốc
Đường link giả có thể được thiết kế gần giống website ngân hàng, đơn vị vận chuyển hoặc cổng dịch vụ công. Ứng dụng không rõ nguồn gốc cũng có nguy cơ thu thập thông tin đăng nhập và dữ liệu trên thiết bị.

Người dùng chỉ nên tải ứng dụng từ kho chính thức, truy cập website bằng địa chỉ tự nhập và kiểm tra kỹ tên miền. Bảo hiểm tiền gửi Việt Nam cũng khuyến cáo không truy cập đường dẫn lạ, tải ứng dụng không rõ nguồn gốc hoặc cung cấp thông tin ngân hàng và mã OTP.
3. Cách chống lừa đảo qua mạng: Chủ động bảo vệ tài khoản từ những thói quen nhỏ
Để hạn chế nguy cơ mất tiền và lộ thông tin cá nhân, người dùng nên duy trì những thói quen sau:
- Giữ bình tĩnh trước cuộc gọi đe dọa hoặc thúc giục chuyển tiền.
- Không cung cấp mật khẩu, OTP, mã PIN, thông tin thẻ hay ảnh giấy tờ tùy thân cho người lạ.
- Không bấm vào đường link từ số điện thoại, email hoặc tài khoản không rõ nguồn gốc.
- Chỉ cài ứng dụng từ kho chính thức và kiểm tra đúng tên nhà phát hành.
- Tự tìm số tổng đài trên website hoặc ứng dụng chính thức thay vì sử dụng số do người lạ cung cấp.
- Sử dụng mật khẩu khác nhau cho từng tài khoản và bật xác thực hai lớp khi có thể.
- Kiểm tra tên người nhận, số tài khoản và nội dung trước khi xác nhận giao dịch.
- Bật thông báo biến động số dư để phát hiện giao dịch bất thường.
- Thường xuyên cập nhật điện thoại, ứng dụng ngân hàng và phần mềm bảo mật.
- Chia sẻ các cảnh báo mới với người lớn tuổi và trẻ em trong gia đình.

Nếu đã bấm vào link lạ, cung cấp thông tin hoặc chuyển tiền, hãy ngừng liên lạc với đối tượng, khóa tài khoản khi có thể và gọi ngay cho ngân hàng qua tổng đài chính thức. Đồng thời, lưu lại số điện thoại, tin nhắn, đường link và biên lai giao dịch để trình báo cơ quan công an. Người dùng cũng có thể phản ánh cuộc gọi có dấu hiệu lừa đảo qua tổng đài miễn phí 156 theo hướng dẫn của Hệ thống chống tin nhắn rác, cuộc gọi rác.
4. Chủ động cập nhật thông tin, an tâm kết nối cùng SDTV
Thủ đoạn lừa đảo có thể liên tục thay đổi, nhưng nguyên tắc phòng tránh vẫn bắt đầu từ việc bình tĩnh, kiểm tra và không vội làm theo yêu cầu của người lạ. Mỗi người nên chủ động cập nhật kiến thức, đồng thời nhắc nhở người thân về các dấu hiệu đáng ngờ để cùng bảo vệ thông tin và tài sản.
Hãy theo dõi SDTV để cập nhật thêm những cảnh báo, kiến thức công nghệ và hướng dẫn sử dụng dịch vụ số an toàn. Sự cẩn trọng trong từng cuộc gọi, tin nhắn và giao dịch sẽ giúp bạn hạn chế rủi ro, an tâm hơn khi kết nối mỗi ngày.